Юрист по КАСКО в Новосибирске
Оспариваем отказы в выплате по КАСКО, взыскиваем недоплаченное возмещение, добиваемся ремонта автомобиля и устранения его недостатков.
Получить консультацию по КАСКО
На странице
Когда нужна помощь юриста по КАСКО
По КАСКО можно требовать выплату, ремонт или убытки за неисполнение договора. Способ защиты зависит от условий полиса и того, что нарушил страховщик.
Помогаем, если страховая:
Выплатила меньше, чем должна по договору
Не выдает направление на ремонт
Затягивает согласование работ или восстановление машины
Отказывается отвечать за недостатки ремонта
Признала тотальную гибель автомобиля, а вы не согласны с расчетом возмещения
Страховая отказала в выплате по КАСКО
Отказ можно оспорить, если он не соответствует закону, условиям полиса или обстоятельствам происшествия.
Страховщик не признает событие страховым случаем
Страховая может утверждать, что повреждения появились до оформления полиса или не связаны с заявленным происшествием. Доказать обратное помогают материалы осмотра при страховании, фотографии и документы о событии.
Если спор идет о причине повреждений, одной оценки стоимости ремонта может быть недостаточно. Эксперту нужно поставить вопрос о том, могли ли эти повреждения возникнуть при указанных обстоятельствах.
Отказ ссылается на исключения и условия договора
Сопоставляем причину отказа с полисом и правилами страхования. Если между ними есть расхождения, применяются индивидуально согласованные условия. Неясности, которые нельзя устранить другими способами толкования, по общему правилу разрешаются в пользу стороны, не готовившей спорную формулировку. Обычно это страхователь.
Отсутствие отдельного документа не позволяет формально отказать в рассмотрении заявления, если имеющихся материалов достаточно для решения о возмещении. Само событие и размер ущерба при этом нужно подтвердить. Пункты 9–16 и 52 Постановления Пленума ВС РФ № 19.
О происшествии нужно сообщить в срок и способом, указанными в договоре. При опоздании отказ можно оспаривать, если доказать, что страховая узнала о событии своевременно либо отсутствие сведений не могло повлиять на ее обязанность возместить ущерб. Статья 961 ГК РФ.
Проблемы с ремонтом по КАСКО
Если договор предусматривает организацию восстановительного ремонта, страховщик отвечает за его сроки и качество, даже когда работы выполняет сторонний сервис. Выданное направление само по себе не означает, что обязательство исполнено. Пункты 42–43 Постановления Пленума ВС РФ № 19.
Страховая не выдает направление на ремонт
Документы приняты, автомобиль осмотрен, но направление не выдают или сервис не принимает машину без согласования. Сверяем срок по договору с датами обращения и передачи документов. Если страховая просит дополнительные документы, проверяем, нужны ли они для решения о возмещении или компания затягивает рассмотрение заявления.
Если срок истек, а машину не приняли в работу, требуем организовать ремонт либо обосновываем взыскание убытков.
Затягивают согласование или сроки ремонта
Единого срока ремонта для всех договоров КАСКО нет. Его устанавливают условия страхования и документы сервиса. Правила ОСАГО автоматически здесь не применяются.
Условие потребительского договора о неразумно длительном ремонте ничтожно. При оценке задержки учитывают продолжительность самих работ, доступность деталей на внутреннем рынке и время доставки. Пункт 42 Постановления Пленума ВС РФ № 19.
Сохраняйте направление, заказ-наряд и переписку с датами приема машины, согласования работ и переноса выдачи. Они нужны для расчета просрочки.
Автомобиль отремонтировали некачественно
Если автомобиль отремонтировали некачественно, поможем зафиксировать недостатки и организуем экспертизу. Специалист проверит качество работ, выявит дефекты, определит их причины, способы и стоимость устранения.
На основании заключения предъявим требования страховщику: об исправлении недостатков или денежном возмещении — в зависимости от обстоятельств дела. Возьмем на себя подготовку претензии, переговоры и защиту ваших интересов в суде. Если вы еще не забрали машину из сервиса, поможем оформить замечания при ее выдаче.
Страховая занизила выплату по КАСКО
Для доплаты нужно обосновать ошибку в расчете страховой и недостающую сумму. Сам по себе более высокий счет сервиса еще не доказывает недоплату.
Спор о стоимости ремонта и повреждениях автомобиля
В расчете могут отсутствовать скрытые повреждения, необходимые работы или детали. Сопоставляем калькуляцию с осмотром и условиями покрытия: разница может быть связана и с согласованным лимитом или франшизой.
Условная франшиза освобождает страховщика от возмещения ущерба в ее пределах. Если он превышает этот порог, компания возмещает его полностью. При безусловной франшизе выплату рассчитывают как разницу между ущербом и размером франшизы. Договор может предусматривать и другие виды. Пункт 9 статьи 10 Закона об организации страхового дела.
Если страховая без вашего согласия заменила предусмотренный договором ремонт выплатой, можно требовать убытки за неисполненное обязательство. Их расчет может отличаться от обычной калькуляции страхового возмещения.
Утрата товарной стоимости по КАСКО
Утрата товарной стоимости, или УТС, — удешевление автомобиля из-за повреждений и последующего ремонта. Она относится к реальному ущербу, но по КАСКО договор может прямо исключать ее возмещение.
Перед требованием об УТС проверяем, предусмотрено ли такое исключение и обоснован ли расчет. Пункт 48 Постановления Пленума ВС РФ № 19.
Тотальная гибель: спор о стоимости автомобиля и годных остатках
При полной гибели автомобиля проверяем расчет ремонта, страховую сумму на дату события и стоимость годных остатков. Если остатки сохраняет владелец, их завышенная оценка может уменьшить выплату.
Размер возмещения зависит и от того, отказался ли владелец от прав на поврежденное имущество в пользу страховщика. Условия расчета и передачи остатков нужно разобрать до подписания соглашения. Пункты 44–47 Постановления Пленума ВС РФ № 19.
Юрист по спорам КАСКО — Вадим Раковский
Практика Росправо по КАСКО
Страховая компания отказала в ремонте у официального дилера
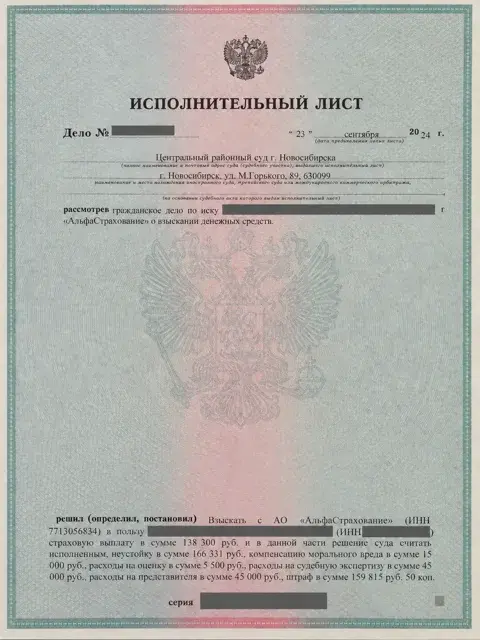
Страховщик заявил, что часть поврежденных элементов не входит в покрытие КАСКО, и отказался ремонтировать автомобиль у официального дилера. Вадим Раковский оспорил отказ в Центральном районном суде Новосибирска.
В ходе процесса доверитель получил 138 300 рублей страхового возмещения. Суд также взыскал неустойку, штраф, компенсацию морального вреда и расходы на защиту.
574 946,50 ₽Общий результат по делу
Суть дела и результат
Общий результат по делу — 574 946,50 рубля, включая полученное страховое возмещение.
Состав суммы по исполнительному листу:
- страховое возмещение — 138 300 рублей;
- неустойка — 166 331 рубль;
- компенсация морального вреда — 15 000 рублей;
- штраф — 159 815,50 рубля;
- оценка и судебная экспертиза — 50 500 рублей;
- расходы на представителя — 45 000 рублей.
По КАСКО не восстановили автомобиль предпринимателя
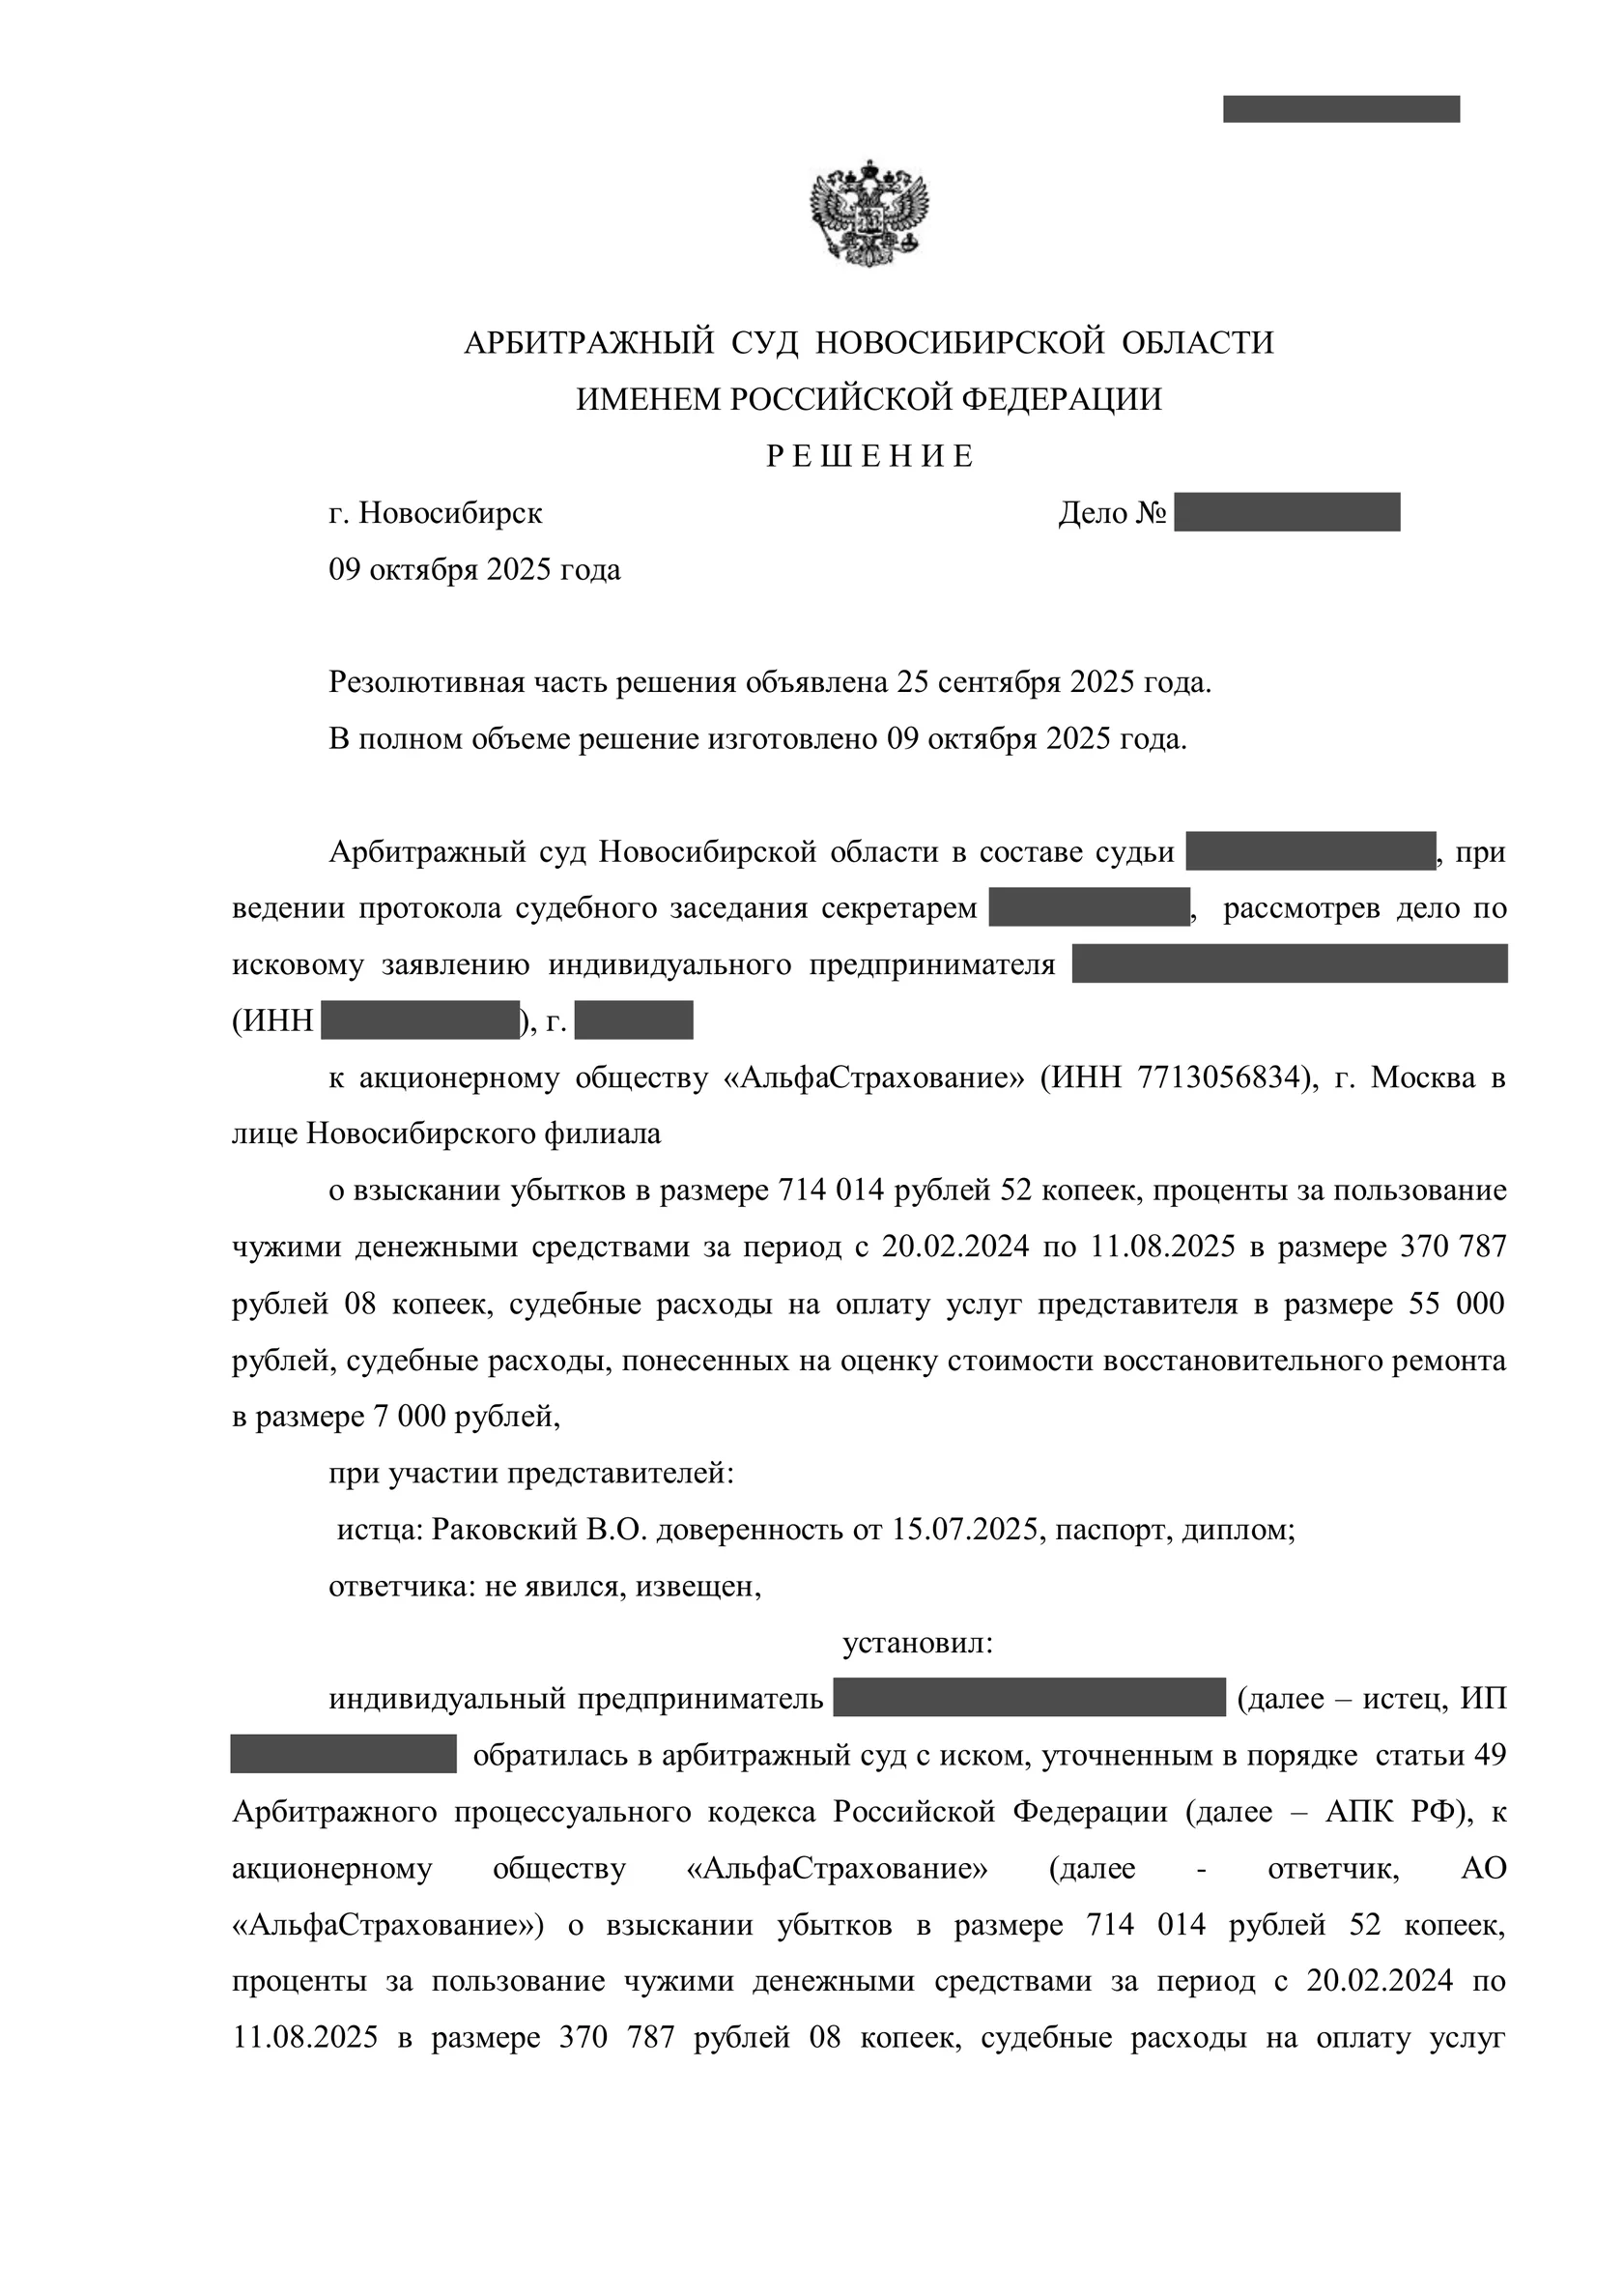
АльфаСтрахование не обеспечило восстановление застрахованного автомобиля. Вадим Раковский представлял предпринимателя в Арбитражном суде Новосибирской области.
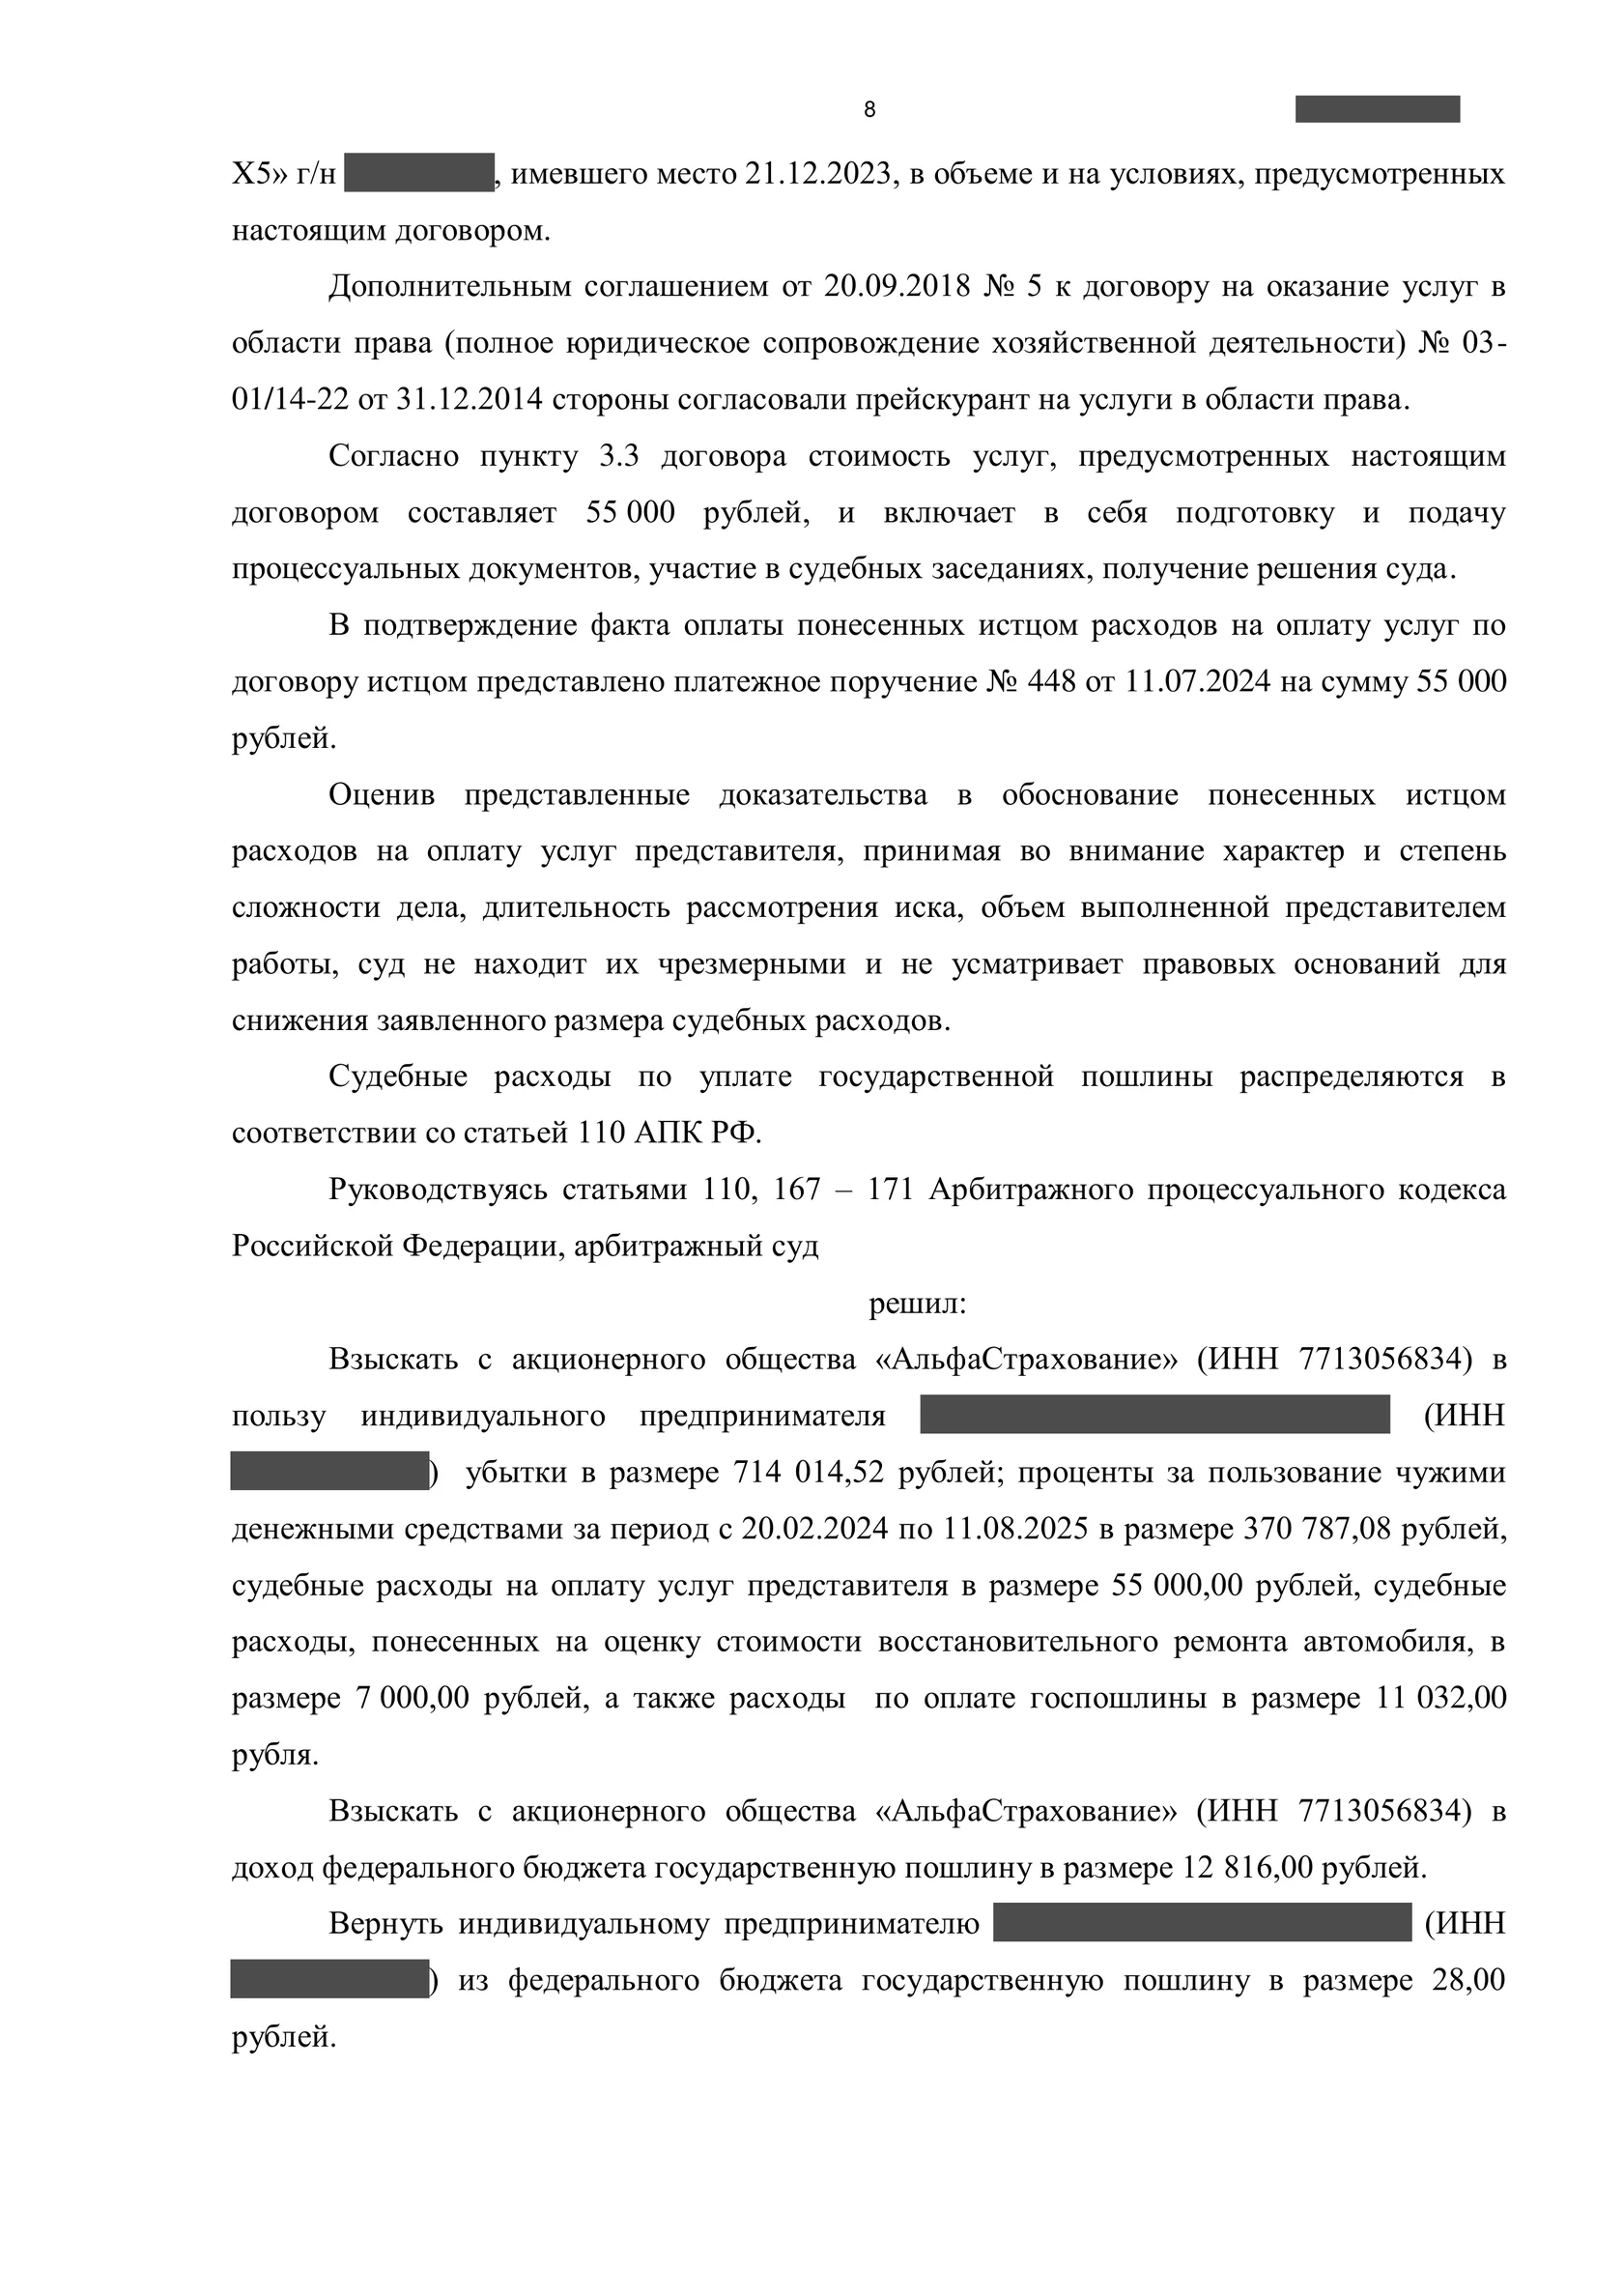
Решением от 9 октября 2025 года в пользу доверителя присуждены убытки, проценты и судебные расходы.
1 157 833,60 ₽Присуждено решением суда
Суть дела и результат
Общая сумма по решению суда — 1 157 833,60 рубля.
Состав взыскания:
- убытки — 714 014,52 рубля;
- проценты — 370 787,08 рубля;
- расходы на представителя — 55 000 рублей;
- расходы на оценку — 7 000 рублей;
- расходы по госпошлине — 11 032 рубля.
Потребительские неустойка и штраф в приведенный результат не входят.
Как проходит спор со страховой по КАСКО
Анализ полиса, решения страховщика и документов
Изучаем полис и документы, оцениваем перспективы и расходы. Объясняем, что можно взыскать, какие доказательства потребуются и что может осложнить дело.
Рассчитываем возмещение или убытки. При наличии оснований добавляем проценты, неустойку, потребительский штраф, компенсацию морального вреда и расходы на защиту.
Обращение в страховую и к финансовому уполномоченному
Готовим претензию с расчетом и документами, фиксируем ее получение страховщиком. Если компания предлагает соглашение, объясняем сумму, сроки выплаты и последствия отказа от дальнейших требований.
В спорах по страхованию для личных нужд до суда может быть обязательным обращение к финансовому уполномоченному. По КАСКО он рассматривает требования в пределах своей компетенции, если их совокупный размер не превышает 500 тысяч рублей. При большей сумме эта стадия не требуется. Перед обращением к уполномоченному направляют претензию страховщику. Для предпринимательских споров действует другой порядок. Пункты 84–88 Постановления Пленума ВС РФ № 19.
Составляем обращение и приложения, помогаем с подачей и ответами на запросы. После решения объясняем, как добиться его исполнения или продолжить спор в суде.
Иск и представительство в суде
Готовим иск, участвуем в заседаниях, отвечаем на доводы страховщика. Предлагаем вопросы судебному эксперту и изучаем заключение. Если оно неполно, неясно или вызывает обоснованные сомнения, обосновываем необходимость дополнительного или повторного исследования.
По согласованному поручению обжалуем решение или защищаем его от жалобы страховщика. На стадии исполнения получаем исполнительный документ и предъявляем его в банк либо приставам.
Стоимость услуг юриста по КАСКО
Первичная консультация
Бесплатно
Подготовка досудебных документов:претензии, соглашения, обращения к финансовому уполномоченному
От 5 000 ₽
Подготовка процессуальных документов:иска, возражений, жалобы
От 10 000 ₽
Комплексное ведение спорапосле анализа документов
По согласованию
Мы всегда заранее согласовываем условия сотрудничества и фиксируем их в договоре, чтобы клиент четко понимал, за что он платит.
Расходы на оплату юридических услуг заявляем к взысканию со страховщика. Суд определяет, какие затраты и в каком размере подлежат возмещению.
Кроме того, компания «РОСПРАВО» предоставляет беспроцентную рассрочку на оплату услуг. Вы можете получить профессиональную помощь уже сегодня, а оплатить поэтапно — без переплат и скрытых комиссий.
Вопросы о выплате и ремонте по КАСКО
Страховая уже перечислила деньги. Можно ли требовать доплату?
Да, если выплата меньше той, которая причитается по договору. Само получение денег не означает, что вы согласились с расчетом или отказались от дальнейших требований. Нужно обосновать недостающую сумму.
Если вы подписали соглашение о размере возмещения, сначала изучим его условия: оно может определять окончательную сумму и порядок исполнения. До подписания такого документа стоит оценить, от каких требований вы отказываетесь. Статья 408 ГК РФ.
Страховая молчит. Обязательно ждать письменного отказа?
Нет, если срок исполнения обязательства уже истек. Сохраняйте заявление, приложения и подтверждение их получения компанией. Дальнейший порядок зависит от суммы и содержания требований: может потребоваться претензия, затем обращение к финансовому уполномоченному.
Срок выплаты или выдачи направления и срок ответа на претензию — разные сроки. Отсутствие отказа не дает страховой права откладывать исполнение без ограничений. Пункты 67 и 84–91 Постановления Пленума ВС РФ № 19.
Можно ли получить деньги вместо ремонта?
Если потребительский договор предусматривает несколько вариантов возмещения, выбор принадлежит потребителю. Если согласован только ремонт, одного желания получить деньги недостаточно: нужно учитывать условия договора и договариваться со страховщиком.
Когда компания не исполняет обязанность организовать восстановление автомобиля, можно требовать убытки. Их размер обосновывают стоимостью необходимых работ и допущенным нарушением. Предложенная страховой калькуляция не обязательно определяет сумму взыскания. Пункты 40–43 Постановления Пленума ВС РФ № 19.
Нужно ли сразу заказывать независимую экспертизу?
Не всегда. Сначала нужно понять, о чем спор: о причине повреждений, стоимости ремонта или толковании полиса. От этого зависят вид исследования и вопросы специалисту. Если экспертиза нужна, поможем ее организовать.
При обязательном обращении к финансовому уполномоченному он вправе провести исследование сам. Необходимость экспертизы, время ее проведения и условия оплаты обсудим до заказа. Пункт 124 Постановления Пленума ВС РФ № 19.
Что можно взыскать со страховой помимо основной выплаты?
В зависимости от нарушения — убытки, проценты или договорную неустойку. Если автомобиль застрахован для личных нужд, возможны также потребительская неустойка, компенсация морального вреда и штраф. Каждое требование нужно обосновать; дополнительные суммы не присуждаются автоматически.
Неустойку за просрочку выплаты по статье 28 Закона о защите прав потребителей рассчитывают от страховой премии по риску, по которому произошел страховой случай, а если она отдельно не выделена — от премии по договору в целом. Ее размер ограничен этой премией. Также можно заявить необходимые расходы на защиту; их возмещение оценивает суд. Пункты 66, 68–76 и 124–125 Постановления Пленума ВС РФ № 19, статья 13 Закона о защите прав потребителей.
Выплатят ли по КАСКО, если я сам виноват в ДТП?
Сама по себе вина в ДТП не исключает возмещение, если событие входит в покрытие полиса. Обычная неосторожность и умышленное причинение застрахованного ущерба — разные обстоятельства.
При этом закон предусматривает основания для освобождения страховщика. Например, Верховный Суд относит к ним ДТП вследствие управления автомобилем в состоянии опьянения. Поэтому нужно оценить обстоятельства происшествия и основание отказа. Статья 963 ГК РФ, пункты 49–51 Постановления Пленума ВС РФ № 19.
Сколько времени есть для обращения в суд?
По требованиям из договора КАСКО срок исковой давности составляет два года. Его считают с момента, когда вы узнали или должны были узнать об отказе либо неполном возмещении, а при просрочке — с истечения срока исполнения обязательства. Это не обязательно дата ДТП. Статья 966 ГК РФ, пункт 77 Постановления Пленума ВС РФ № 19.
Если вы не согласны с решением финансового уполномоченного, для обращения в суд действует отдельный срок — 30 календарных дней после дня вступления решения в силу. Продолжение переписки со страховой само по себе не означает, что этот срок начнется заново. Пункты 112–113 Постановления Пленума ВС РФ № 19.
Обратиться к юристу по КАСКО в Новосибирске
Позвоните или оставьте заявку. Обсудим вашу ситуацию и договоримся о консультации.
Телефон: +7 (923) 125-00-88.
Прием по предварительной записи: Новосибирск, проспект Димитрова, 7, офис 836.